Olennainen sisältö
- Suomen talous on alkanut toipua vuoden 2026 aikana vuoden 2025 nollakasvusta
- Kasvu on edelleen melko kituliasta, mutta viennin näkymät seuraaville vuosille ovat poikkeuksellisen vahvat
- Kuluttajien luottamus on vahvistunut, mutta on edelleen heikolla tasolla ja yksityisen kulutuksen kasvu vähäistä
- Uhkakuvana onkin, että viennin kasvu ei riitä siivittämään talouskasvua nykyvauhtia kiivaammaksi, jos yksityinen ja julkinen kulutus supistuvat samanaikaisesti
- Kulutuksen supistumiseen johtava impulssi saattaa tulla sekä rahapolitiikasta että finanssipolitiikasta
- On erityisesti vältettävä skenaariota, jossa kysyntärajoitteisessa tilanteessa sekä raha- että finanssipolitiikka kiristyvät samanaikaisesti
- Vuodelle 2027 kaavailtu finanssipolitiikan viritys on oikeansuuntainen, mutta budjetin kohdennuksissa on ongelmallisia piirteitä
- Erityisesti yhteisöveron alentaminen kahdella prosenttiyksiköllä on julkisen talouden kannalta haitallista, koska toimenpiteen kasvuvaikutukset jäänevät hyvin vähäisiksi
- Odotukset suurista irtisanomisista julkisella ja kolmannella sektorilla saattavat heikentää elvyttävän finanssipolitiikan tehoa
1 Makrotalouden tilanne
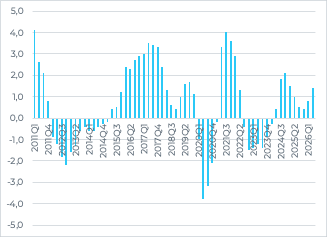
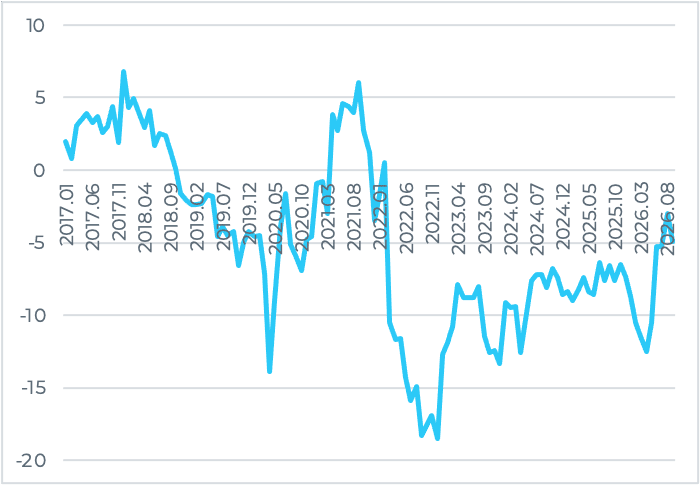
Suomen talous alkoi toipua syksyllä 2024 Ukrainan sodasta sekä sitä seuranneesta rahapolitiikan kiristämisperiodista (Kuvio 1). Vuoden 2024 lopulla talouden kasvu vuodentakaiseen verrattuna olikin jo yli kahdessa prosentissa, mikä UTAKin laskelmien mukaan riittäisi julkisen velkasuhteen taittamiseen.
Kuvio 1. BKT:n trendin volyymin muutos vuodentakaisesta (%). Lähde Tilastokeskus.
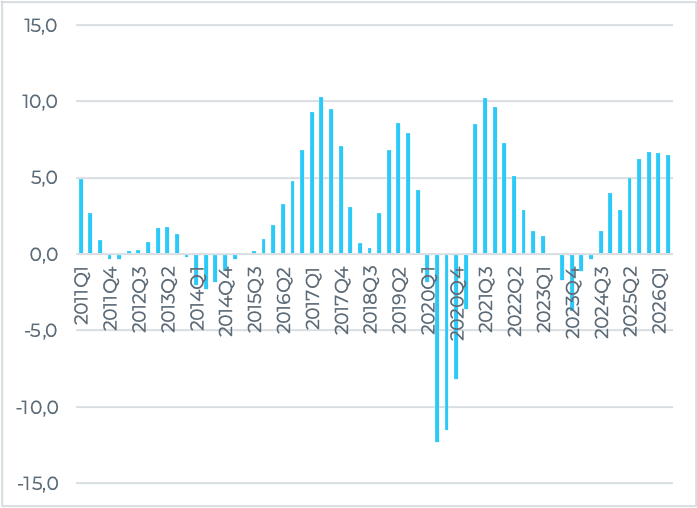
Vuonna 2025 kasvu alkoi kuitenkin jälleen hiipua erityisesti finanssipolitiikan kiristämisen vuoksi. Tämä on hyvin nähtävissä kuvioista 2 ja 3, jotka kuvaavat viennin ja yksityisten investointien kasvua. Vienti kääntyi kasvuun jo vuoden 2024 lopulla, jolloin myös yksityisten investointien vähentyminen alkoi pysähtyä. Kasvuun yksityiset investoinnit lähtivät keväällä 2025.
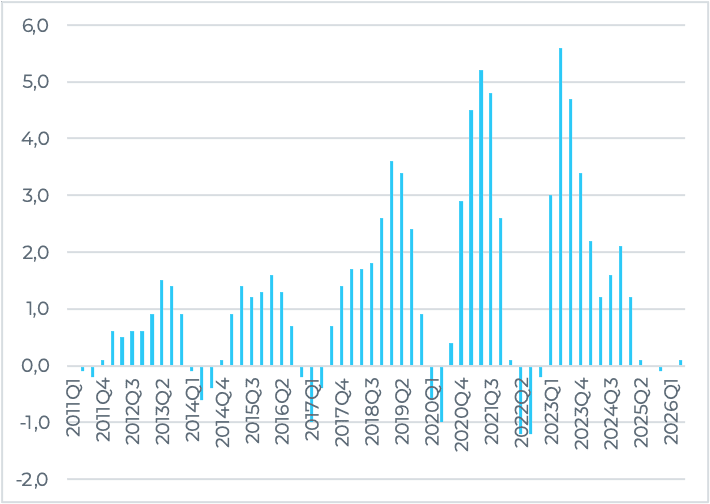
Toisin sanoen kasvun jäämisen nollatasolle täytyi johtua muista tekijöistä. Orpon hallituksen finanssipolitiikan sopeuttaminen painottui erityisesti vuodelle 2025 (Kuvio 6), mikä näkyi myös julkisten kulutusmenojen kasvun romahduksena ja kääntymisenä jopa negatiiviseksi keväällä 2025 (Kuvio 4).
Finanssipolitiikan kiristämisellä oli itsenäinen vaikutus kokonaistuotannon kehitykseen, mutta se ennen kaikkea vaikutti kokonaiskysynnän keskeisimmän osatekijän, yksityisen kulutuksen, supistumisen kautta (Kuvio 5). Sopeutukset painottuivat toimenpiteisiin, joiden vaikutus korkean rajakulutusalttiuden kotitalouksien tuloihin on erittäin suuri (sosiaaliturvaleikkaukset, suorat irtisanomiset). Yksityisen kulutuksen voimakasta supistumista onkin vaikea selittää muilla tekijöillä kuin finanssipolitiikan kiristymisellä, koska viennin ja yksityisten investointien kehityksen perusteella yksityisen kulutuksen olisi pitänyt kehittyä suhteellisen suotuisasti.
Kuvio 2. Viennin trendin volyymin muutos vuodentakaisesta (%). Lähde: Tilastokeskus.
Kuvio 3. Yksityisten investointien trendin volyymin muutos vuodentakaisesta (%). Lähde: Tilastokeskus.
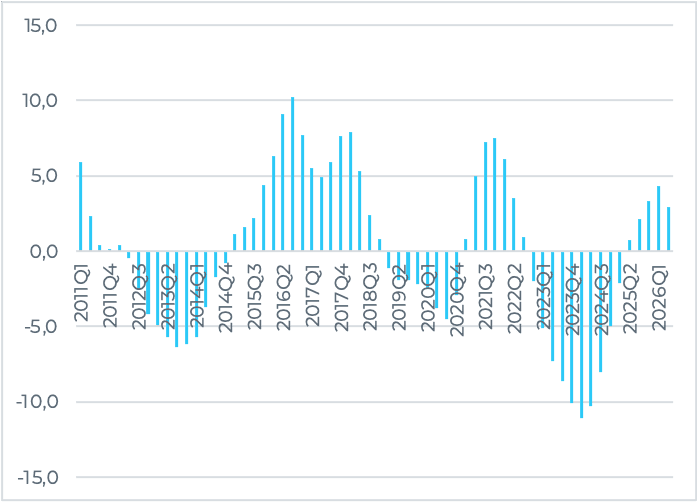
Vuoden 2026 alussa tilanne alkoi kuitenkin vakautua yhtäältä yksityisten investointien kasvun ja toisaalta finanssipolitiikan keventymisen seurauksena. Tämä on näkynyt lopulta myös yksityisen kulutuksen varovaisena kasvuna.
Vuoden 2027 tilanne näyttää viennin osalta tällä hetkellä poikkeuksellisen lupaavalta. Erityisesti metalliteollisuuden tilaukset ovat jopa historiallisesti poikkeuksellisen korkealla tasolla (Kuvio 7). Jos viennin kasvu jatkuu tällaisella tasolla, johtaa se jatkossa myös yksityisten investointien entistä voimakkaampaan kasvuun. Toisaalta yksityisen kulutuksen näkymät ovat edelleen kehnot. Edelleen kuluttajista suurempi osa ounastelee talouden tilanteen heikentyvän kuin parantuvan (Kuvio 8).
Kuvio 4. Julkisten kulutusmenojen trendin volyymin muutos vuodentakaisesta (%). Lähde. Tilastokeskus.
Vuoden 2027 tilanteen kehityksen kannalta keskeisimmässä roolissa ovatkin makrotalouspoliittiset päätökset. Suomen taloudessa on aineksia erittäin voimakkaaseen elpymiseen, mutta suurimmat uhat liittyvät kokonaiskulutuksen vähentymiseen.
Tähän voisi johtaa yhtäältä rahapolitiikan voimakas kiristyminen. Suomen lainakanta on lähes yksinomaan vaihtuvakorkoista, joten rahapolitiikan kiristyminen välittyy Suomen talouteen poikkeuksellisen voimakkaasti. Tällä hetkellä korkomarkkinoilla odotetaan rahapolitiikan kiristymisen jatkuvan Lähi-idän tilanteen epävakauden ja tähän liittyvän öljyn ja muiden raaka-aineiden hintojen nousun vuoksi.
Toisaalta finanssipolitiikan kiristäminen voisi saada aikaiseksi saman vaikutuksen. Erityisesti julkisen sektorin irtisanomiset, tulonsiirtojen leikkaukset tai julkisten investointien vähentäminen johtaisivat useimpien tutkimusten mukaan merkittävään kokonaiskysynnän laskuun.
Onkin mahdollista, että vahvan viennin kasvun myötä Suomen talous kestäisi vielä rahapolitiikan maltillisen kiristämisen. Sen sijaan rahapolitiikan ja finanssipolitiikan samanaikainen kiristyminen olisi heikon kuluttajien luottamuksen olosuhteissa lähes mahdoton kombinaatio. Näin ollen finanssipolitiikan lievästi elvyttävää viritystä vuodelle 2027 voidaan pitää perusteltuna.
Kuvio 5. Yksityisten kulutusmenojen trendin volyymin muutos vuodentakaisesta (%). Lähde: Tilastokeskus,
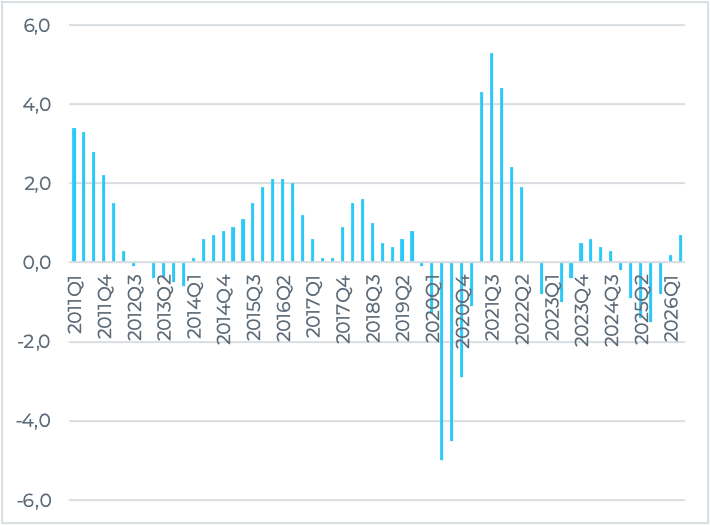
Kuvio 6. Finanssipolitiikan viritys. Lähde: VM.
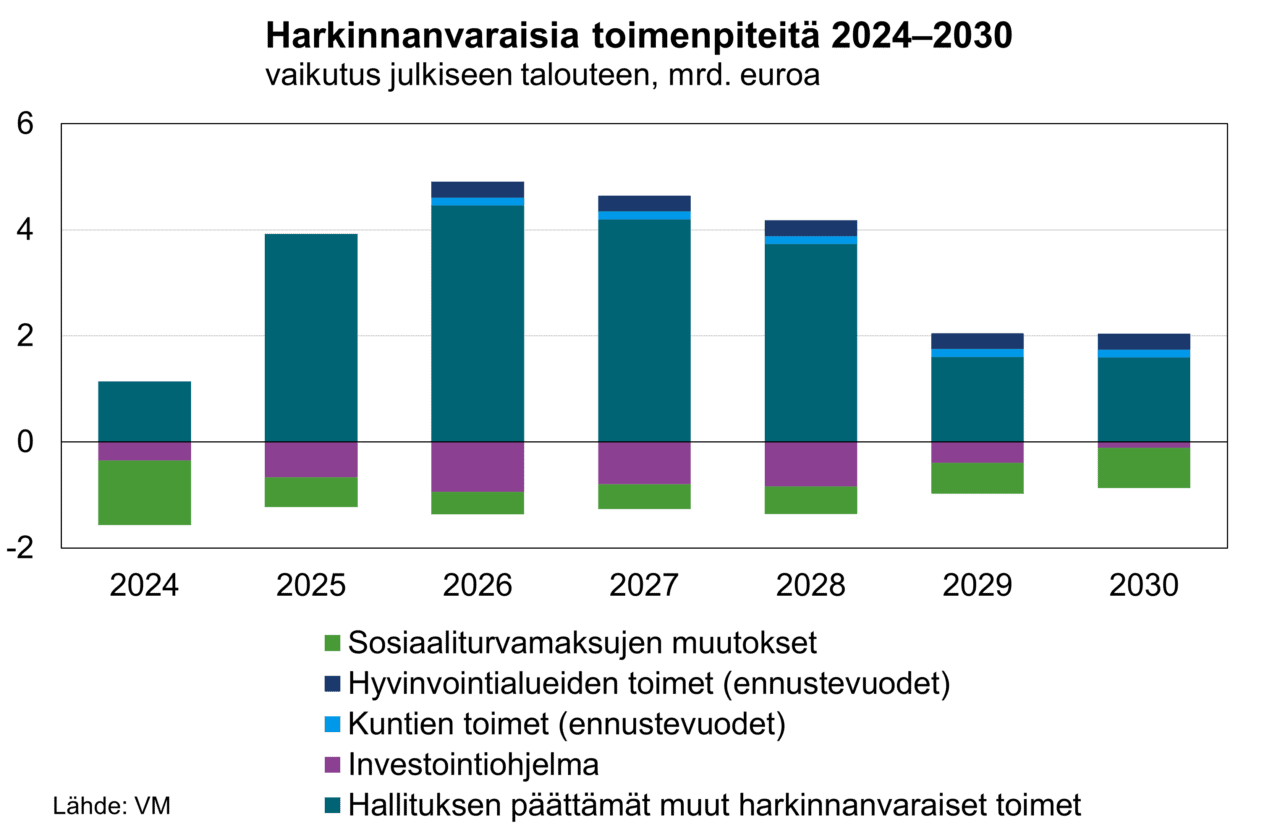
Kuvio 7. Teollisuuden uusien tilausten trendisarja (2021=100) toimialan mukaan. Lähde: Tilastokeskus.
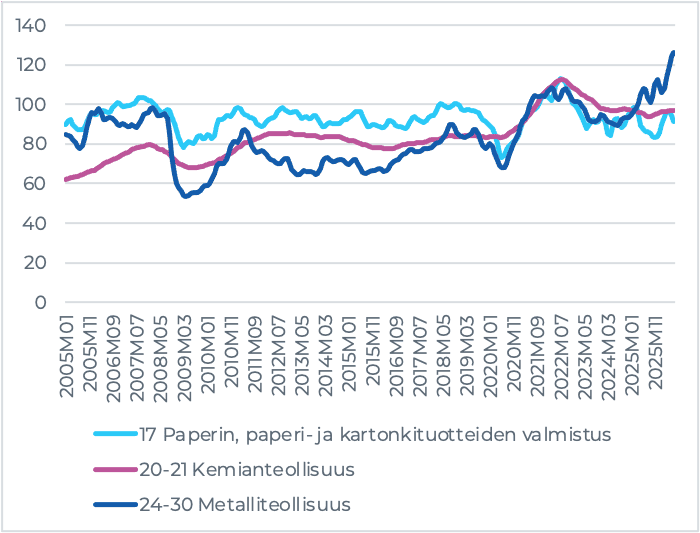
Kuvio 8. Kuluttajien luottamusindikaattori. Lähde: Tilastokeskus.
2 Kokonaisarvio finanssipolitiikan linjasta
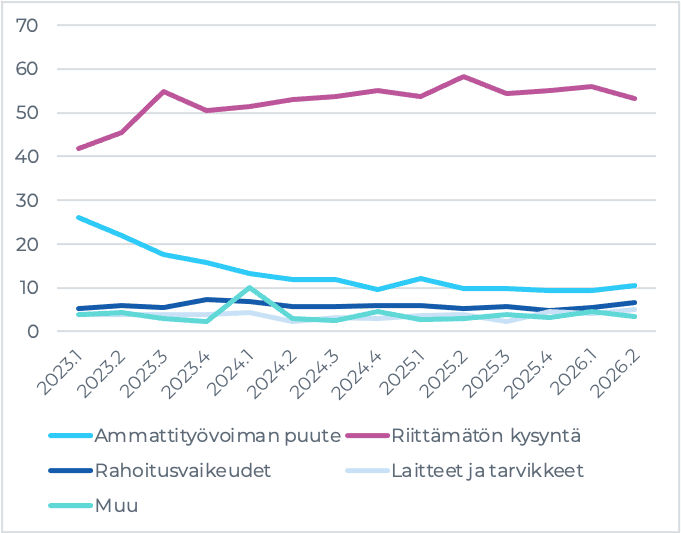
Vuoden 2027 talousarvioesitys johtaa toteutuessaan finanssipolitiikan linjan maltilliseen keventymiseen. Tätä voidaan pitää perusteltuna myös Suomen poikkeuksellisen vaikean työttömyystilanteen sekä yritysten ilmaisemien tuotannon laajentamisen esteiden näkökulmasta. Työttömyysaste on edelleen Suomessa EU:n korkeimmalla tasolla yli kymmenessä prosentissa. Samaan aikaan yritykset itse katsovat, että käytännössä ainoa este tuotannon laajentamiselle on riittämätön kysyntä (Kuvio 9). Kaikkien muiden tuotantokapeikkojen vaikutus on täysin marginaalinen.
Kuvio 9. Tuotannon laajentamisen esteet. Lähde: EK.
Vaikka finanssipolitiikan viritys vuonna 2027 on oikeansuuntainen, ei tulo- ja menoratkaisujen kohdennuksia voi pitää kaikilta osin onnistuneina. Koko hallituskauden finanssipolitiikan ongelmana on ollut sopeutustoimien painottuminen lähes yksinomaan menopuolelle, vaikka tutkimuskirjallisuuden mukaan menotoimien kerroinvaikutukset ovat selvästi suurempia kuin veronkiristysten kertoimet[1]. Toisin sanoen kokonaistuotanto supistuu menoleikkausten myötä enemmän kuin veronkiristysten myötä.
Erityisen ongelmallisena voidaan pitää vuodelle 2027 valmisteltua yhteisöveron alennusta 20 prosentista 18 prosenttiin. Toimenpiteen kustannusvaikutus on yli 800 miljoonaa euroa, mutta tutkimuskirjallisuudesta ei löydy merkittävää tukea toimenpiteen kasvuvaikutuksille[2].
Suomen makrotaloudellinen tilanne on haastava, koska kuluttajien heikko luottamus, korkea työttömyysaste ja yritysten raportoimat kysyntävajeet perustelevat finanssipolitiikan keventämistä. Samalla julkisen sektorin bruttovelkasuhde on noussut jo yli 90 prosenttiin, mikä esimerkiksi EU:n finanssipolitiikan säännöissä johtaa entistä kireämpiin sopeutusvaateisiin.
Tällaisessa tilanteessa olisi vältettävä ennen kaikkea sellaisia verotulojen menetyksiin tai uusiin kustannuksiin johtavia toimenpiteitä, joiden hyöty kokonaiskysynnän ja talouskasvun kannalta jää vähäiseksi.
Makrotaloudellista tilannetta vaikeuttavat myös kotitalouksien odotukset tulevasta työllisyystilanteesta. Noin kolmasosa työvoimasta työskentelee joko julkisella sektorilla tai kolmannella sektorilla. Kotitalouksia, joissa vähintään toinen aikuinen työskentelee näillä sektoreilla, on vielä selvästi enemmän.
Lähes kaikki poliittiset puolueet ovat antaneet tukea seuraavina vuosina toteutettaville sopeutustoimille, jotka johtaisivat merkittäviin irtisanomisiin julkisella sektorilla ja kolmannella sektorilla. Tämä saattaa johtaa finanssipolitiikan välittymisen heikentymiseen, kun kotitaloudet ylläpitävät korkeaa säästämisastetta varautuessaan tuleviin irtisanomisiin. Toisin sanoen sinänsä oikea finanssipolitiikan viritys ei näissä olosuhteissa johda yhtä suotuisiin tuloksiin kuin tilanteessa, jossa ei olisi odotuksia julkisten menojen merkittävistä leikkauksista tulevaisuudessa.
Suomessa olisikin syytä miettiä uudelleen finanssipolitiikan säädöstöä. Syksyllä 2025 finanssipolitiikan säännöistä sovittiin hyvin nopeassa prosessissa ja mitä ilmeisimmin vailla tarkkaa ymmärrystä kaikista säännöstön seurauksista. Sääntöjä olisikin viisasta päivittää Suomen tilanteeseen paremmin sopiviksi ja realistisemmiksi.
Lausunnon on kirjoittanut UTAKin toiminnanjohtaja Lauri Holappa. Se on annettu eduskunnan valtiovarainvaliokunnalle.
[1] Finanssipolitiikan kertoimista ks. Kyyrönen, Otto (2026) Talouden turvavyö vai kasvun käsijarru? Selvitys finanssipoliittisten sääntöjen vaikutuksista Suomen talouteen. UTAK raportteja 1/2026. https://utak.fi/wp-content/uploads/2026/04/Report-2026-01-Kyyronen-Web.pdf
[2] Yhteisöveron alennuksen vaikutuksista: https://utak.fi/utakin-lausunto-yhteisoveron-alentamisesta/