Uuden talousajattelun keskuksen asiantuntijalausunto Eduskunnan valtiovarainvaliokunnalle: Hallituksen esitys eduskunnalle laeiksi tuloverolain 119 ja 124 §:n sekä rajoitetusti verovelvollisen tulon verottamisesta annetun lain 7 ja 15 §:n muuttamisesta (HE 151/2026 vp)
Olennainen sisältö
- UTAK ei kannata Suomen nimellisen yhteisöverokannan alentamista 20 prosentista 18 prosenttiin
- Suomen yhteisövero on jo kansainvälisesti kilpailukykyisellä tasolla
- Tutkimuskirjallisuuden mukaan yhteisöveron alentaminen ei lisää talouskasvua
- On todennäköistä, että veronkevennys lisää osingonjakoa ja heikentää julkista taloutta
- Julkiset investoinnit ja kohdennetut investointikannustimet olisivat tehokkaampia keinoja tukea talouskasvua Suomessa
- UTAK ehdottaa, että Suomen nimellinen yhteisöverokanta nostetaan 22 prosenttiin julkisen talouden vahvistamiseksi
1 Suomen yhteisövero on jo kilpailullisella tasolla
Petteri Orpon hallitus ehdottaa, että Suomen nimellinen yhteisöverokanta lasketaan ensi vuonna 20 prosentista 18 prosenttiin. Esityksessä kirjoitetaan, että ”[m]onia kilpailijamaita alhaisempi yhteisöverokanta lisää Suomen kilpailukykyä ja on omiaan houkuttelemaan kotimaisten yritysten lisäksi myös ulkomaisia yrityksiä investoimaan Suomeen”. Väite on, että nimellisen yhteisöverokannan laskeminen 20 prosentista 18 prosenttiin tekisi Suomen yhteisöverosta kilpailukykyisen.
Kuvioon 1 on piirretty nimelliset yhteisöverokannat Euroopassa.[1] Yhteisövero on korkein Maltalla (35 %), Saksassa (30,1 %) ja Portugalissa (29,5 %) sekä matalin Unkarissa (9 %), Bulgariassa (10 %) ja Irlannissa (12,5 %).
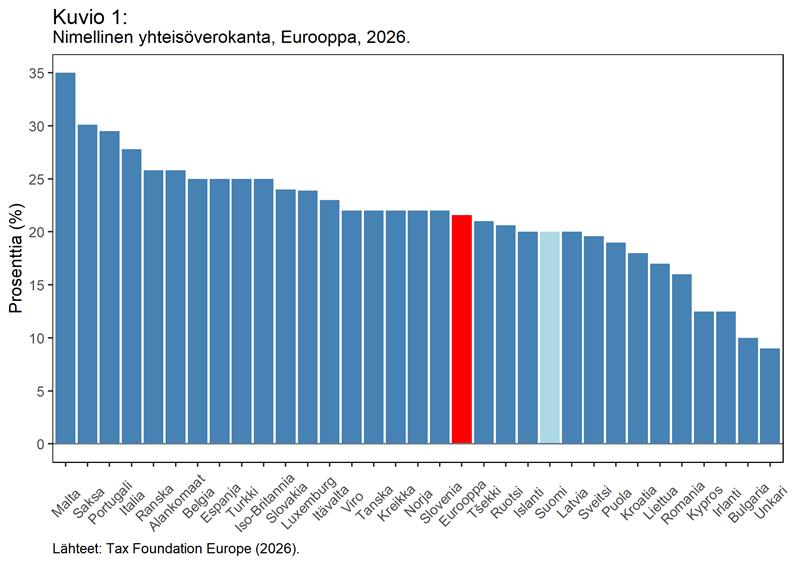
Suomen nimellinen yhteisöverokanta (20 %) on jo valmiiksi kilpailullisella tasolla, sillä se on Euroopan keskiarvoa (21,6 %) matalampi. Kansainväliseen verokilpailuun vetoaminen ei ole riittävä perustelu yhteisöveron alentamiselle.
2 Yhteisöveron alentaminen ei lisää talouskasvua
Hallituksen esityksessä vedotaan yhteisöveron alentamisen väitettyihin kasvuvaikutuksiin.
Tutkimuskirjallisuuden mukaan yhteisöveron alentaminen ei kuitenkaan lisää talouskasvua. Jarkko Harjun ym. (2022) tutkimuksessa havaitaan, että nimellisen yhteisöverokannan alentaminen 26 prosentista 20 prosenttiin vuosina 2012–2014 ei lisännyt pienten yritysten investointeja Suomessa.[2] Harjun ym. (2024) myöhemmässä tutkimuskatsauksessa argumentoidaan, että pieniä suomalaisyrityksiä koskeva havainto pätee myös suurempiin yrityksiin.[3] Lisäksi Sebastian Gechertin ja Philipp Heimbergerin (2022) laajassa, 441 estimaattia kattavassa metatutkimuksessa havaitaan, että yhteisöveron keventämisellä ei ole keskimäärin vaikutusta talouskasvuun.[4] Samoin Euroopan komissio (2026) toteaa tuoreessa tutkimuskatsauksessaan, että yhteisöveron alentaminen on tehoton ja kallis keino lisätä investointeja.[5]
Yllä kuvatut tutkimustulokset ovat uskottavia. Nimellisen yhteisöverokannan alentaminen voi jopa heikentää yritysten investointikannusteita, koska se kasvattaa yritysten nettotuloja ilman, että ne joutuvat nostamaan työn tuottavuutta investointien avulla. Erityinen ongelma on, että yhteisöveron alentaminen vahvistaa sellaisten yritysten kannattavuutta, jotka kärsivät heikosta tuottavuudesta. Yhteisöveron laskemista voi pitää ikään kuin säilyttävänä ja tehottomana yritystukena.
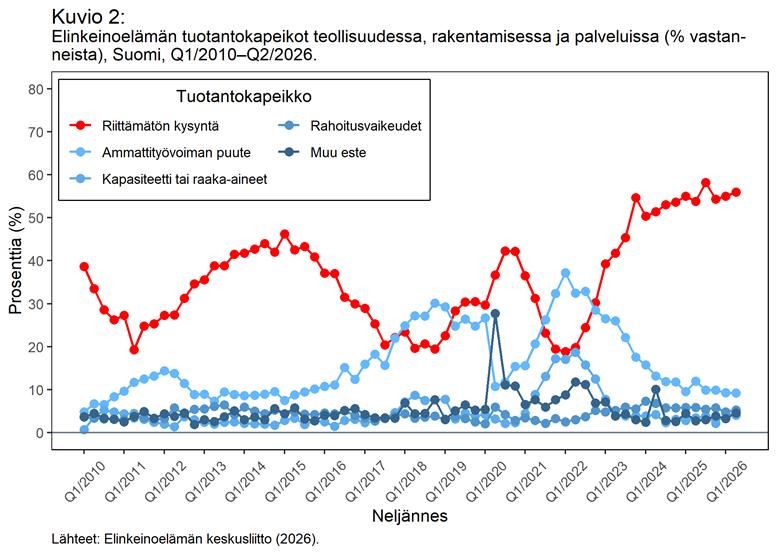
Kuviosta 2 nähdään, mitä tekijöitä suomalaiset teollisuus-, rakentamis- ja palveluyritykset pitävät suurimpina kasvun esteinä.[6] Finanssikriisistä lähtien riittämätön kysyntä on hidastanut kasvua eniten lähes joka neljänneksellä. Ammattityövoiman puute on ollut toisiksi merkittävin kasvun este, ja muut tekijät, kuten rahoitusvaikeudet, eivät ole hidastaneet yritysten kasvua juuri yhtään.
Suomen julkiseen talouteen kohdistuu merkittäviä sopeutuspaineita lähitulevaisuudessa. Yhteisöveron alentaminen heikentää julkista taloutta ja lisää sopeutuspaineita toisaalla. Mikäli sopeutussuositukset toimeenpannaan pääosin menoleikkausten muodossa, kotimainen kysyntä ja suomalaisyritysten kasvumahdollisuudet heikkenevät entisestään. Toisin sanoen yhteisöveron alentaminen saattaa epäsuorasti jopa hidastaa talouskasvua Suomessa.
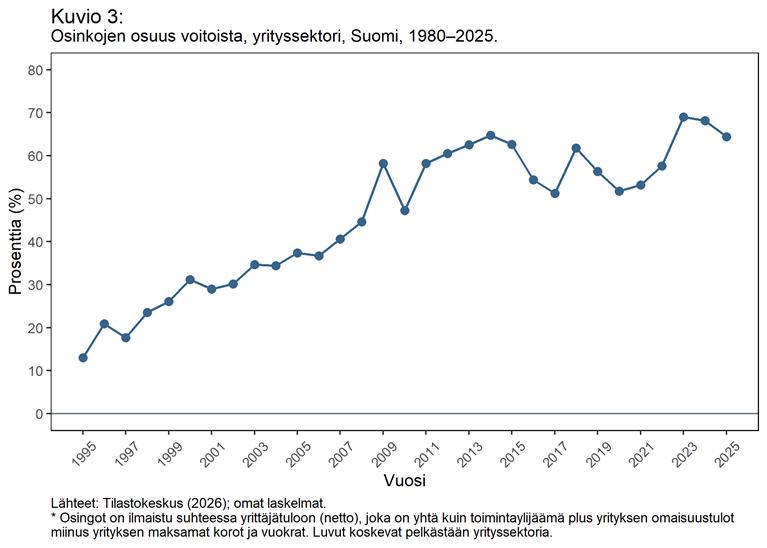
Kun yritys tekee voittoa, se voi lisätä joko investointeja, osingonjakoa tai säästämistä. Viimeaikaisissa selvityksissä on havaittu, että Suomessa yritykset jakavat suurempia osinkoja ja investoivat vähemmän kuin verrokkimaissa.[7] Kuviosta 3 nähdään, että jaettujen osinkojen osuus yrityssektorin voitoista on kasvanut suhteellisen tasaisesti Suomessa 1990-luvun alusta lähtien. On todennäköistä, että yritykset jakavat yhteisöveron alentamisesta koituvan lisätulon osinkoina eivätkä investoi sen enempää.
Investointien elvyttäminen edellyttäisi muunlaisia uudistuksia. Yksi vaihtoehto olisi muuttaa yhteisöverotusta siten, että yhteisövero on korkeampi osinkoina jaetun tulon osalta. Muutos kannustaisi yrityksiä jättämään suuremman osan tuloista yritykseen, mikä voisi tukea investointeja.
Toinen vaihtoehto olisi lisätä kohdennettuja verotoimenpiteitä. Investointien ja t&k-menojen verovähennykset sekä korotetut poistot ovat esimerkkejä toimenpiteistä, joiden on havaittu lisäävän investointeja yhteisöveron alennusta tehokkaammin.[8]
Todennäköisesti tehokkain keino elvyttää yksityisiä investointeja Suomessa olisi lisätä julkisia investointeja. Viimeaikaisen tutkimusnäytön mukaan julkiset investoinnit kasvattavat tuotantoa, supistavat julkista velkasuhdetta, lisäävät työllisyyttä ja vähentävät työttömyyttä. Julkisten investointien myönteiset taloudelliset vaikutukset syntyvät osin siitä, että ne elvyttävät yksityisiä investointeja: Oļegs Matvejevs ja Oļegs Tkačevs (2023) havaitsevat, että yksi euro julkisia investointeja lisää yksityisiä investointeja keskimäärin kahdella eurolla seitsemän vuotta julkisen investoinnin jälkeen.[9]
3 Esitys heikentää julkista taloutta
EU-jäsenmaana Suomi on sitoutunut noudattamaan EU:n finanssipoliittisia sääntöjä. Lisäksi Orpon hallitus on säätänyt Suomelle vastikään uuden kansallisen finanssipoliittisen sääntökehikon (”velkajarru”).
Kumpikin finanssipoliittinen sääntökehikko edellyttää Suomelta merkittävää julkisen talouden sopeuttamista. Parlamentaarinen finanssipoliittinen työryhmä suositteli keväällä, että seuraavan hallituksen on sopeutettava julkista taloutta 8–11 miljardin euron edestä ensi vaalikauden aikana. Sopeutussuositus on noin kymmenen prosenttia suhteessa Suomen valtion tämänvuotisiin määrärahoihin.
Kuviosta 4 nähdään, että Suomen nimellinen yhteisöverokanta oli 1990- ja 2000-luvuilla selvästi yli 20 prosenttia.[10] Vuosina 1994–2008 Suomen BKT:n volyymi kasvoi keskimäärin neljä prosenttia vuodessa korkeasta yhteisöverosta huolimatta.
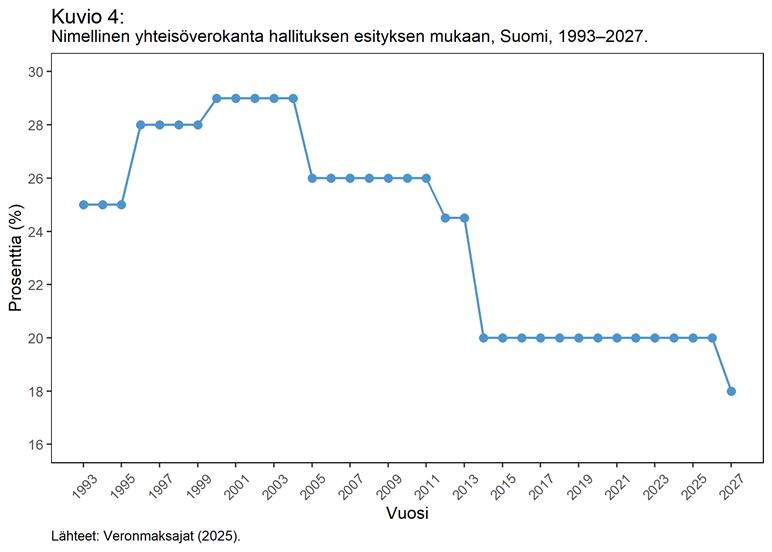
Finanssikriisin jälkeen yhteisöveroa alettiin laskea, koska päätöksen uskottiin elvyttävän investointeja ja talouskasvua. Vuosina 2012–2014 yhteisövero alennettiin 26 prosentista 20 prosenttiin, mikä on heikentänyt verotuloja staattisesti noin kolmella miljardilla eurolla vuosittain. Harjun ym. (2022) tutkimuksessa havaitaan, että tämä nimenomainen veronkevennys ei lisännyt pienten suomalaisyritysten investointeja.[11]
Mikäli yhteisöverokantaa lasketaan edelleen 18 prosenttiin vuonna 2027, Suomi kuuluisi yhteisöveron osalta Euroopan alhaisimpaan neljännekseen. Näin matala yhteisövero ei riitä pohjoismaiselle hyvinvointivaltiolle ominaisten, kattavien julkisten sosiaali- ja terveyspalvelujen rahoittamiseen. On todennäköistä, että mikäli yhteisöveron alentamista kompensoidaan leikkaamalla julkisia palveluita, Suomen pitkän aikavälin kasvumahdollisuudet heikkenevät koulutustason, terveyden ja sosiaalisen hyvinvoinnin laskiessa.
Suomen olisi päinvastoin järkevintä korottaa nimellinen yhteisöverokanta 22 prosenttiin. Tällöin yhteisövero olisi Suomessa samalla tasolla kuin esimerkiksi Virossa, Norjassa ja Tanskassa. Päätös vahvistaisi julkista taloutta noin kahdella miljardilla eurolla suhteessa hallituksen esitykseen eikä sillä todennäköisesti olisi kielteisiä vaikutuksia investointeihin tai talouskasvuun Suomessa.
Lisätietoja:
Otto Kyyrönen
Pääekonomisti
040 168 0943
[1] Tax Foundation Europe (2026) ”Corporate income tax rates in Europe, 2026”. Saatavilla: https://taxfoundation.org/data/all/eu/corporate-income-tax-rates-europe/
[2] Harju, Jarkko; Aliisa Koivisto & Tuomas Matikka (2022) ”The effects of corporate taxes on small firms”. Journal of Public Economics, 212, 104704. Saatavilla: https://doi.org/10.1016/j.jpubeco.2022.104704
[3] Harju, Jarkko; Aliisa Koivisto & Tuomas Matikka (2024) ”Mitä uutta tiedämme yritysverojen vaikutuksista?”. Verotutkimuksen huippuyksikkö FIT. Saatavilla: https://verotutkimus.fi/fit-8-2024-yritysverojen-vaikutuksista/
[4] Gechert, Sebastian & Philipp Heimberger (2022) ”Do corporate tax cuts boost economic growth?”. European Economic Review, 147, 104157. Saatavilla: https://doi.org/10.1016/j.euroecorev.2022.104157
[5] Demougin, Philippe; Áron Kiss; Alexander Leodolter & Kristine Van Herck (2026) ”Corporate income taxation and investment”. European Economy Economic Brief 089. Saatavilla: https://doi.org/10.2765/5202588
[6] Elinkeinoelämän keskusliitto (2026) ”Suhdannebarometri: huhtikuu 2026”. Saatavilla: https://ek.fi/tavoitteemme/talouspoliitiikka/suhdannetiedustelut/suhdannebarometri-huhtikuu-2026/
[7] Maksimainen, Jukka; Ole Jørgen Vetvik & Tapio Melgin (2025) Seizing Finland’s growth opportunity. McKinsey & Company. Saatavilla: https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/seizing-finlands-growth-opportunity#/
[8] Fuest, Clemens & Florian Neumeier (2023) ”Corporate Taxation”. Annual Review of Economics, 15, 425–450. Saatavilla: https://doi.org/10.1146/annurev-economics-082322-014747; Zwick, Eric & James Mahon (2017) ”Tax Policy and Heterogeneous Investment Behavior”. American Economic Review, 107:1, 217–248. Saatavilla: https://doi.org/10.1257/aer.20140855
[9] Matvejevs, Oļegs & Oļegs Tkačevs (2023) ”Invest one – get two extra: Public investment
crowds in private investment”. European Journal of Political Economy, 90, 102384. Saatavilla: https://doi.org/10.1016/j.ejpoleco.2023.102384
[10] Veronmaksajat (2025) ”Yhteisövero”. Saatavilla: https://www.veronmaksajat.fi/tutkimus-ja-tilastot/yhteisoverotus/
[11] Harju, Jarkko; Aliisa Koivisto & Tuomas Matikka (2022) ”The effects of corporate taxes on small firms”. Journal of Public Economics, 212, 104704. Saatavilla: https://doi.org/10.1016/j.jpubeco.2022.104704